
Для виробників, імпортерів і дистриб’юторів це формує окремий B2G-ринок. Закупівлі медичних матеріалів відбуваються протягом усього року, а серед замовників — як великі національні медичні установи, так і міські та регіональні лікарні.
Наскільки великий цей ринок, якою є конкуренція та через які процедури відбуваються державні закупівлі медичних матеріалів? Розглянемо дані BI Prozorro за січень–серпень 2026 року включно щодо конкурентних закупівель у категорії ДК 33140000-3 «Медичні матеріали».
10,59 млрд грн: який масштаб закупівель медичних матеріалів
За перші вісім місяців 2026 року замовники оголосили 22,26 тис. конкурентних лотів у категорії медичних матеріалів.
Їхня загальна очікувана вартість становила 10,59 млрд грн.
Закупівлі проводили близько 1,88 тис. організаторів, а участь у них брали 988 унікальних постачальників.
Ці показники демонструють значний за обсягом і водночас фрагментований ринок. На одного великого покупця не припадає переважна частина попиту — замовлення розподілені між великою кількістю медичних установ.
Для постачальника це означає, що публічні закупівлі медичних товарів не обмежуються кількома найбільшими лікарнями. Потенційних державних і комунальних клієнтів — сотні по всій Україні.
При цьому 10,59 млрд грн — це сукупна очікувана вартість оголошених лотів, а не фактична сума укладених договорів. Остаточна вартість закупівель може бути нижчою, а частина процедур може не завершитися контрактом.
Як змінювалася кількість закупівель протягом року
Медичні матеріали закуповували в усі місяці досліджуваного періоду.
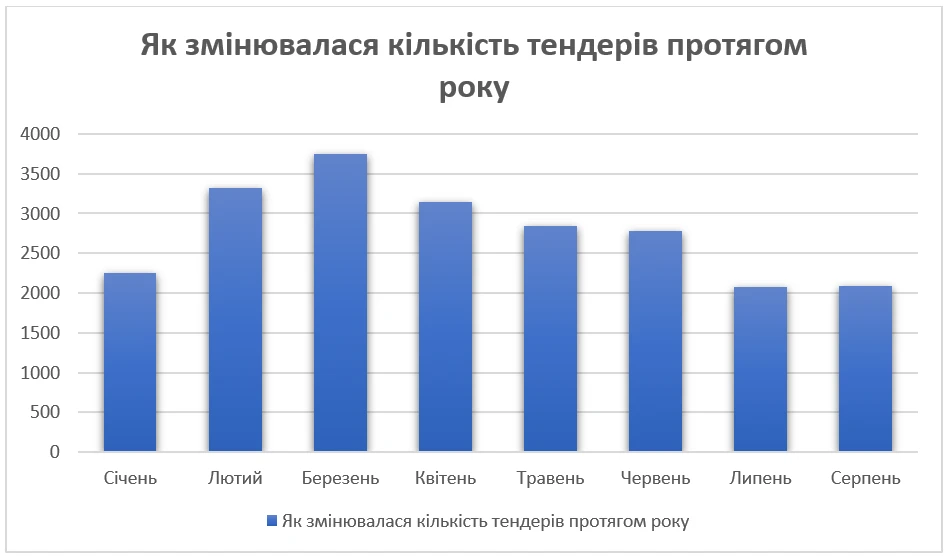
Найбільше лотів оголосили у березні — 3 753. Високими були також показники лютого та квітня.
У другій половині досліджуваного періоду кількість нових лотів знизилася: у липні було оголошено 2 078, у серпні — 2 086. Однак навіть у місяці з найнижчим показником кількість закупівель перевищувала дві тисячі.
Для бізнесу важливий саме цей факт. Закупівлі медичних товарів не виглядають як ринок з одним коротким сезоном активності. Нові конкурентні можливості з’являються регулярно, тому постачальнику доцільно системно відстежувати оголошення, а не шукати тендери лише час від часу.
Середня конкуренція — 3,47 учасника
У середньому в досліджуваних закупівлях брали участь 3,47 постачальника.
Порівняно з самою кількістю лотів це важливий показник: великий обсяг попиту супроводжується помітною конкуренцією за замовлення.
Водночас 3,47 — середнє значення для всієї категорії. Воно не означає, що кожен конкретний тендер отримує три-чотири пропозиції.
Реальна конкуренція може суттєво відрізнятися залежно від виду медичних матеріалів, характеристик продукції, розміру партії, бюджету, строків та умов поставки, а також вимог конкретного замовника.
Тому постачальнику корисно аналізувати завершені тендери на медичні матеріали саме у своєму сегменті. Це дозволяє побачити, скільки компаній зазвичай конкурують за аналогічні замовлення та які цінові пропозиції вони подають.
Майже половина лотів — до 50 тис. грн
Розподіл закупівель за очікуваною вартістю показує, що ринок складається не лише з великих лікарняних контрактів.
| Очікувана вартість лота | Кількість | Частка |
| до 10 тис. грн | 4 917 | 22,09% |
| від 10 до 50 тис. грн | 5 981 | 26,87% |
| від 50 до 100 тис. грн | 2 561 | 11,50% |
| від 100 до 250 тис. грн | 3 214 | 14,44% |
| від 250 тис. до 1 млн грн | 3 766 | 16,92% |
| від 1 млн грн | 1 824 | 8,19% |
Одразу 48,96% усіх лотів мають очікувану вартість до 50 тис. грн. Якщо додати діапазон від 50 до 100 тис. грн, отримуємо 60,46% закупівель вартістю до 100 тис. грн.
Отже, приблизно шість із десяти лотів у цій категорії — відносно невеликі за бюджетом.
Водночас ринок має і значний сегмент великих закупівель. Лоти від 250 тис. до 1 млн грн становлять 16,92%, а ще 8,19% мають очікувану вартість понад 1 млн грн.
Така структура створює можливості для постачальників різного масштабу. Компанії з великим асортиментом та ресурсами можуть орієнтуватися на значні контракти, тоді як менші дистриб’ютори можуть шукати закупівлі з бюджетами, які відповідають їхнім можливостям.
Але невелика вартість лота сама по собі не означає просту участь. Перед поданням пропозиції потрібно оцінювати конкретні характеристики товару, необхідну кількість, строки поставки та всі вимоги замовника.
91,29% лотів проводяться через запит пропозицій постачальників
Найпомітніша особливість ринку — структура процедур.
| Тип закупівлі | Кількість лотів | Частка |
| Запит пропозицій постачальників | 20 323 | 91,29% |
| Відкриті торги з особливостями | 1 877 | 8,43% |
| Спрощена процедура закупівлі | 63 | 0,28% |
На запити пропозицій постачальників припадає 91,29% усіх проаналізованих конкурентних лотів.
Для компаній, які планують системне постачання медичних матеріалів державним замовникам, це один із головних висновків дослідження.
Ринок значною мірою сконцентрований навколо закупівель через електронний каталог. Тому постачальнику варто розібратися з роботою в Prozorro Market та можливістю кваліфікації до тих категорій, у яких представлена його продукція.
Водночас класичні конкурентні процедури ігнорувати не варто. Відкриті торги з особливостями становлять 8,43% вибірки — це 1 877 окремих лотів лише за вісім місяців.
Тому ефективний моніторинг медичних закупівель Prozorro має охоплювати різні механізми закупівлі, навіть попри домінування запитів пропозицій постачальників.
Хто найбільше закуповує медичні матеріали
Найбільшим організатором за кількістю лотів у досліджуваній вибірці стала Національна дитяча спеціалізована лікарня «Охматдит» МОЗ України — 178 лотів, або 0,80%.
Далі серед найбільших замовників:
- Національний інститут раку — 115 лотів (0,52%);
- Центр первинної медико-санітарної допомоги Тернопільської міської ради — 97 (0,44%);
- Лікарня №2 ім. В. П. Павлусенка Житомирської міської ради — 97 (0,44%);
- Міська клінічна лікарня №4 Дніпровської міської ради — 89 (0,40%);
- Львівське територіальне медичне об’єднання — 85 (0,38%);
- Військово-медичне управління Служби безпеки України — 78 (0,35%);
- клінічна лікарня «Феофанія» — 76 (0,34%);
- Вінницька обласна клінічна лікарня ім. М. І. Пирогова — 76 (0,34%);
- лікарня Святого Мартина — 69 (0,31%).
Цей перелік добре демонструє різноманітність попиту: медичні матеріали закуповують національні спеціалізовані установи, обласні та міські лікарні, центри первинної допомоги й установи, що забезпечують медичні потреби силового сектору.
Але ще цікавіша частка найбільшого покупця — лише 0,80% усіх лотів.
Тобто навіть найбільші установи не визначають ринок одноосібно. Закупівлі для лікарень розподілені між великою кількістю організаторів, що дає постачальнику можливість працювати не лише з найбільшими медичними центрами.
Географія: попит розподілений між регіонами
За місцезнаходженням організатора найбільше лотів припадає на Київську область — 3 255, або 14,62%.
Далі розташувалися:
- Дніпропетровська область — 1 786 лотів (8,02%);
- Вінницька — 1 503 (6,75%);
- Львівська — 1 289 (5,79%);
- Харківська — 1 216 (5,46%);
- Полтавська — 1 200 (5,39%);
- Житомирська — 1 027 (4,61%).
Навіть найбільший регіон формує менше 15% усіх лотів, тому попит не обмежується одним географічним центром.
Для постачальника це дає можливість будувати різні моделі роботи: від локальних поставок медичним установам свого регіону до участі в закупівлях по всій Україні за наявності відповідної логістики.
При цьому статистика характеризує місцезнаходження організатора закупівлі, а не обов’язково адресу поставки. Реальне місце та умови доставки потрібно перевіряти в кожній конкретній закупівлі.
Що цифри означають для постачальників медичних матеріалів
Якщо звести показники разом, перед нами великий, конкурентний і водночас дуже фрагментований ринок.
За січень–серпень 2026 року замовники оголосили 22,26 тис. конкурентних лотів із загальною очікуваною вартістю 10,59 млрд грн. Закупівлі проводили близько 1,88 тис. організаторів, а середня конкуренція становила 3,47 учасника.
При цьому 60,46% лотів мають очікувану вартість до 100 тис. грн, а найбільший окремий організатор формує лише 0,80% загальної кількості.
Ще одна визначальна характеристика — 91,29% закупівель через запит пропозицій постачальників.
Разом ці показники означають, що ринок складається не лише з великих тендерів великих лікарень. Значну його частину формує велика кількість окремих закупівель різного масштабу від сотень державних і комунальних медичних установ.
Для постачальника це дає можливість не намагатися конкурувати за всі тендери на медичні товари, а визначити власний сегмент — за асортиментом, бюджетом, регіоном та можливостями поставки.
Як почати продавати медичні матеріали державним замовникам
Перший крок — проаналізувати актуальні закупівлі медичних матеріалів та визначити, які з них відповідають асортименту компанії.
Категорія медичних матеріалів широка, тому для постачальника важлива не лише відповідність загальному коду ДК. Потрібно перевіряти конкретний предмет закупівлі, характеристики продукції, кількість, строки й місце поставки та інші вимоги замовника.
Далі варто визначити власні критерії участі: мінімальну економічно доцільну суму замовлення, регіони поставки, доступний асортимент, необхідні товарні запаси та прийнятні умови оплати.
Оскільки понад 91% лотів у досліджуваній вибірці припадає на запити пропозицій постачальників, компаніям, яких цікавлять медичні матеріали Prozorro, особливо важливо оцінити можливість роботи через відповідні категорії Prozorro Market.
Не менш корисно аналізувати завершені тендери на медичні матеріали та інші релевантні закупівлі. Так можна побачити активних замовників, рівень конкуренції, бюджети та цінові пропозиції учасників у конкретному товарному сегменті.
Дані за перші вісім місяців 2026 року показують, що публічні закупівлі медичних товарів формують великий канал збуту з тисячами окремих конкурентних можливостей.
Для бізнесу ключове завдання — знайти серед них ті закупівлі, де асортимент, ціна, логістика та можливості постачальника відповідають потребам конкретної медичної установи.
Джерело статистичних даних: BI Prozorro. Період аналізу — січень–серпень 2026 року включно. Вибірка охоплює конкурентні закупівлі за ДК 33140000-3 «Медичні матеріали», в яких постачальники мали можливість подавати пропозиції. Загальна очікувана вартість характеризує оголошені лоти та не є сумою фактично укладених договорів. Географічний розподіл наведено за місцезнаходженням організаторів закупівель.